東邦銀行アプリ

スクリーンショット
詳細
- 評価
- 4.0
- バージョン
- 1.2.0
- 開発者
- 株式会社東邦銀行
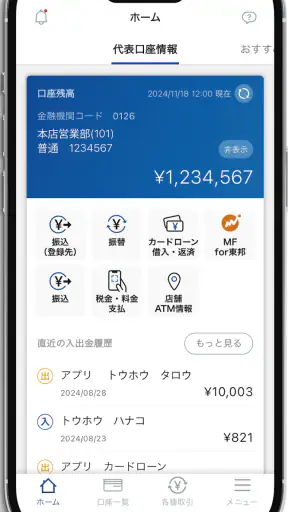
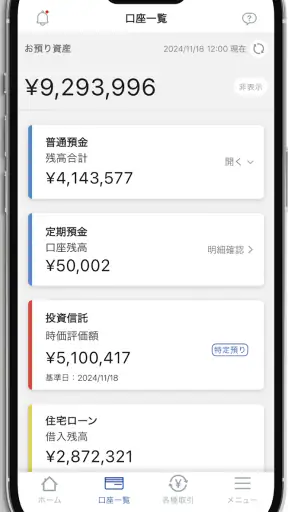
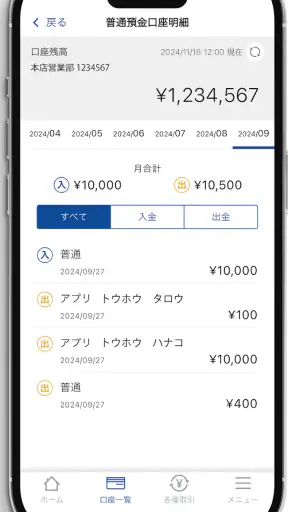
銀行の用事を済ませるたびに、営業時間や移動時間を気にするのが面倒だと感じる人は多いと思います。私も残高を確認したいだけなのに窓口やATMまで出向くのは負担に感じます。そんな場面で試しやすいのが、株式会社東邦銀行が提供する公式の金融アプリ、東邦銀行アプリです。残高照会を中心に、振込や税金、各種支払いといった銀行手続きをスマートフォンで進められるようにまとめています。
このアプリは無料で利用でき、金融カテゴリーのアプリとしては、東邦銀行を普段から使っている人に判断しやすい設計です。一方で、すべての銀行をまとめて管理したい人や、家計簿、投資、ポイント管理まで一つの画面で済ませたい人にとっては、目的が少し違います。ここでは実際に使う側の視点で、どんな人に向くのか、通常の銀行サイトやATMと比べてどこが便利なのか、乗り換え前に考えたい点まで整理します。
毎日の銀行手続きを基準に選びたい人へ
最初に見るべきなのは「何を短縮したいか」
銀行アプリを選ぶとき、画面の見た目より先に考えたいのは、普段どの手続きを何度も行うかです。給料日後に残高を確認することが多い人、家賃や公共料金の支払いを忘れたくない人、別の口座へ振り込む機会がある人なら、スマートフォンから銀行操作を完結できる価値を感じやすいでしょう。
反対に、現金の入出金を頻繁に行う人は、アプリだけで用事が終わるわけではありません。ATMを使う場面は残りますし、複雑な相談や書類を伴う手続きでは窓口が必要になることもあります。私がこのアプリを評価するときも、「銀行そのものを置き換えるもの」ではなく、日常的な確認と一部の手続きを軽くする道具として見ています。
東邦銀行を主な口座にしているか
判断の軸として最も大切なのは、東邦銀行を普段使いの口座として利用しているかです。残高や振込先を確認するために毎回別のサービスへ移動しているなら、公式アプリにまとめる意味があります。銀行が提供するアプリなので、東邦銀行の口座を中心に使う人ほど、情報を探す手間を減らしやすい構成です。
複数の銀行口座を持っている場合は、すべてを一つに集約するタイプの家計管理アプリとは役割が異なります。私は、東邦銀行の口座を正確に確認するための専用窓口として使い、他行の残高やカード利用額は別の方法で管理する使い分けが現実的だと思います。
スマートフォンでの操作に抵抗がないか
残高照会だけなら操作は比較的わかりやすいはずですが、振込や支払いでは、金額や宛先を自分で慎重に確認する必要があります。便利さだけを見て急いで操作すると、入力ミスや確認不足につながります。私は、外出先で慌てて使うより、落ち着いて画面を確認できる場所で初回の操作を済ませることを勧めます。
家族の口座を代理で管理したい人や、スマートフォンの機種変更を頻繁にする人は、利用開始後の認証や引き継ぎも選ぶ基準になります。金融アプリでは、一般的なショッピングアプリより安全確認が重く感じられることがあります。その手間を面倒と考えるか、安心のために必要な確認と考えるかで、満足度は変わります。
このアプリが日常の銀行操作で強い理由
残高確認を「思い立ったとき」にできる
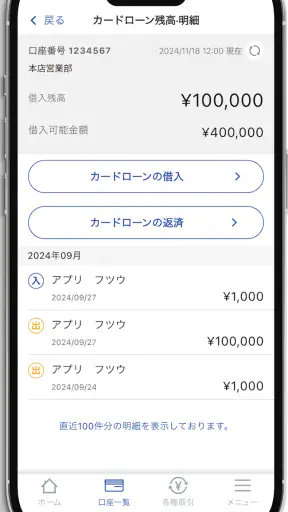
私が最も使いやすいと感じるのは、残高を確認するためだけにATMへ行かなくてよい点です。たとえば、外出前に引き落とし後の残高を確認したり、買い物の前に使える金額を見たりする場面では、スマートフォンから確認できるだけで判断が早くなります。
残高照会は地味な機能ですが、家計を崩さないための入口でもあります。口座の状態を後回しにすると、支払い予定を忘れたり、使える金額を多く見積もったりしがちです。私は、週に一度まとめて確認するより、支出が大きくなりそうなタイミングで都度見る使い方が、このアプリには合っていると感じます。
振込を外出の予定から切り離せる
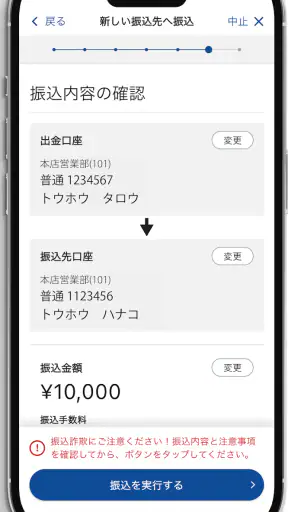
振込をするためにATMや窓口へ向かう場合、移動時間だけでなく、営業時間や混雑も気になります。アプリから手続きを進められるなら、少なくとも「銀行へ行く」という予定を組む必要がなくなります。家賃、仕送り、個人間の送金など、毎月発生する用事を自分の都合に合わせて確認できるのは大きな利点です。
ただし、振込は残高照会より慎重に扱うべき機能です。私は、宛先、金額、名義を入力したあと、確定前に一度画面を閉じずに読み返す習慣をつけています。便利だからこそ、移動時間がなくなった分を確認時間に回すのが安全です。
税金や各種支払いを一つのアプリで扱える
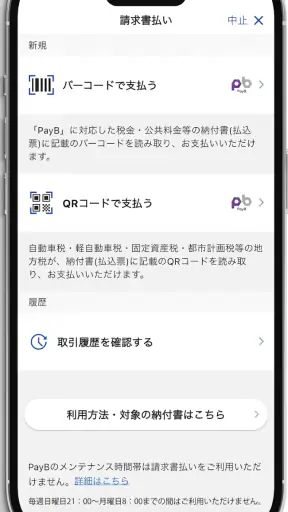
税金や各種支払いに対応している点も、単なる残高確認アプリとの違いです。支払いのために紙の案内や別の手段を探す場面を減らせるため、期限を意識して処理したい人に向いています。私は、書類が届いたら机の上に放置せず、支払い内容を確認できる状態でアプリを開く、という流れにすると忘れにくいと思います。
ここで重要なのは、アプリがあるからといって確認を省略しないことです。税金や料金の種類、支払期限、金額は自分で確認してから進める必要があります。特に複数の通知をまとめて処理するときは、どの支払いを済ませたか記録を残しておくと、二重処理や未処理の混乱を避けやすくなります。
公式アプリならではの安心感を重視できる
開発元が株式会社東邦銀行であることは、東邦銀行の口座を使う人にとってわかりやすい安心材料です。銀行名とアプリの目的が一致しているため、知らないサービスに口座情報を集約することに抵抗がある人でも検討しやすいでしょう。
もちろん、公式であっても、端末のロックやアプリの更新、ログイン情報の管理は利用者側の責任です。私は、公共のWi-Fiなど不安のある環境で重要な操作を急いで行わず、スマートフォンを他人に貸さないことを基本にしています。金融アプリは、機能の多さよりも日々の扱い方が安全性を左右します。
実際の生活ではこう使える
たとえば、給料日のあとに家賃やカードの引き落とし予定を意識しながら、残高を確認し、必要な振込を自宅で済ませるという使い方です。以前なら、残高はATM、振込は別の手段、税金はさらに別の方法というように分かれていた作業を、東邦銀行の口座に関する範囲でスマートフォン中心に整理できます。
もう一つの使い方は、外出先で急に支払いの確認が必要になった場合です。財布や通帳を持っていなくても、口座の状態を確認してから判断できます。私は、旅行や大きな買い物の前に確認する用途にも向いていると思います。ただし、通信状態や端末の電池残量に左右されるため、重要な予定の直前だけに頼るのではなく、前もって確認しておく方が安心です。
評価と利用者の広がりから見える立ち位置
利用者からの平均評価は4.0で、評価数は百件余りです。私はこの数字を、誰にでも無条件に合うという意味ではなく、基本的な銀行操作を目的に使う人から一定の支持を得ている、と受け止めています。レビュー数が非常に多いタイプの全国規模サービスとは違い、東邦銀行の利用者という対象がはっきりしているアプリです。
インストール数は十万件を超えており、地域の銀行アプリとしては、実際に試す人が少なくないことがわかります。無料で始められるため、東邦銀行を使っている人なら、まず自分の手続きに合うかを確認しやすいでしょう。対象年齢は3歳以上ですが、実際の利用では口座を管理する本人が、内容を理解して慎重に操作することが大切です。
バージョン更新と使い始めの考え方
現在のバージョンは1.2.0です。アプリは更新によって画面や操作の流れが変わることがあるため、以前の説明だけを頼りにせず、画面に表示される案内を読むことを勧めます。特に機種変更や再インストールの前後は、ログイン方法や認証の確認を先に行うと、必要なときに使えないという事態を避けやすくなります。
公開日は2024年11月11日で、比較的新しいアプリとして使い始める人もいるでしょう。新しいこと自体を長所や短所と決めつけるより、今後も更新される前提で、アプリ内の案内を確認しながら使うのが現実的です。私は、登録直後に残高照会だけを試し、その後に少額の確認しやすい手続きを行う順番がよいと思います。
通常の銀行サイトや別の管理アプリと比べると
ATMや窓口より便利な場面
ATMは現金を扱えることが強みですが、残高を見るだけのために出向くには時間がかかります。窓口は相談や複雑な手続きに向いている一方、営業時間や待ち時間を考えなければなりません。東邦銀行アプリは、その中間にある日常的な確認や振込、支払いを、自分のタイミングで処理したい人に合います。
一方で、現金を引き出す、通帳について相談する、本人確認が必要な特殊な手続きをする、といった目的ではATMや窓口の方が適切です。私は、アプリを導入したから窓口が不要になるとは考えていません。用件を「確認・送金・支払い」と「現金・相談・例外的な手続き」に分けると、使い分けが明確になります。
通常のウェブバンキングとの違い
スマートフォンのブラウザーから銀行サイトを開く方法でも、オンライン手続きができる場合があります。それでも専用アプリを使う意味は、毎回サイトを探してログインする手順を減らし、銀行用の入口を固定できることです。私は、検索結果や保存したページを経由するより、公式アプリを自分の端末から直接開く方が、日常の確認には向いていると感じます。
ただし、パソコンの大きな画面で明細や入力内容を確認したい人には、ウェブの方が落ち着くことがあります。長い情報を見比べる作業や、複数の資料を参照しながら行う手続きでは、スマートフォンの画面が窮屈になりやすいからです。アプリは短時間の確認と処理、ブラウザーや窓口はじっくり確認する作業、という分担が無理のない選択です。
家計簿アプリや複数口座管理との違い
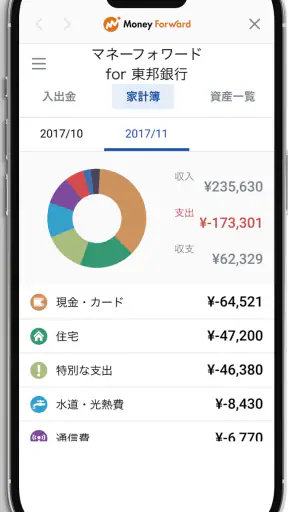
家計簿アプリの魅力は、支出を分類したり、複数の金融サービスを横断して見たりできることです。毎月の食費や固定費を分析したい人なら、専用の家計管理サービスの方が深く使える可能性があります。東邦銀行アプリは、家計全体を分析するより、東邦銀行の口座に関する銀行手続きを直接行うためのものとして考えるべきです。
私は、家計簿アプリに口座情報を集めることに不安がある人には、まず公式アプリだけで残高と支払いを管理する方法を勧めます。その代わり、他行の口座や現金支出まで一画面で把握したい場合は、別の管理方法が必要です。便利さと情報の集約範囲は同じではないため、どちらを優先するかを決めてください。
乗り換えで発生する手間を先に考える
紙の通帳やATM中心の生活から移る場合、最初にアプリを入れるだけで終わるとは限りません。ログインに必要な情報を手元に置き、本人確認や利用開始の案内を読み、通知や端末のロックを自分に合う形に整える必要があります。私は、忙しい支払いの直前ではなく、時間に余裕のある日に初期設定を済ませるのがよいと思います。
機種変更を予定している人は、古い端末が使えるうちに新しい端末での利用方法を確認しておくと安心です。アプリを削除する前に、必要な情報や手続きの案内を確認することも重要です。これは東邦銀行アプリに限らず金融サービス全般に言えることですが、銀行アプリでは特に「使いたい日に設定で止まる」ことを避けたいところです。
家族と口座を共有している場合も、誰がどの端末で確認や操作を行うのかを決めておくと混乱が減ります。自分以外の人にログイン情報を渡して簡単に管理する、という発想は避けた方がよいでしょう。家族の支払いを手伝う必要があるなら、本人確認や権限の扱いを含め、公式の案内に沿って進めるべきです。
向いていない人をはっきりさせる
東邦銀行をほとんど使っていない人、複数の銀行を一括で比較したい人、家計簿や資産運用まで一つのサービスで管理したい人には、専用アプリとしての強みが十分に生きません。銀行口座を増やす予定がなく、現金取引だけで用事が済む人も、無理に導入する必要はないでしょう。
また、スマートフォンの操作に強い不安があり、入力内容を自分で確認することが難しい人は、家族のサポートや窓口の方が安心な場合があります。金融手続きでは、便利さより正確さが優先です。アプリを使うこと自体を目標にせず、自分が安全に扱える方法を選んでください。
無料だからこそ確認したいコスト
アプリの価格は無料なので、導入時の費用を心配せず試せます。ただし、スマートフォンの通信環境や銀行手続きに関わる条件まで、すべて無料になるという意味ではありません。振込や支払いを行う前には、画面に表示される手数料や条件を必ず確認してください。私は、無料という言葉だけで最終的な負担がないと判断しないようにしています。
ATMへ行く交通費や時間、営業時間に合わせる負担まで含めると、アプリの価値は単純な金額だけでは測れません。一方で、手数料が発生する手続きなら、便利さと費用を比べる必要があります。急いでいるからアプリ、安さを優先するから別の方法というように、用件ごとに選ぶのが賢い使い方です。
私ならこう使い始める
私なら、最初の日は残高照会だけを行い、表示内容と口座情報が自分の認識と合っているかを確認します。次に、振込や支払いを使う前に、入力から最終確認までの流れを読みます。実際の期限が迫った手続きをいきなり初回操作にしないことが、最も実用的なコツです。
その後は、給料日、固定費の支払日前、大きな買い物の前という三つのタイミングで残高を確認する習慣を作ります。毎日開く必要がない人でも、確認する場面を決めておけば、アプリを入れただけで使わなくなる状態を防げます。支払い済みの記録は、紙の通知や自分のメモと照らし合わせて管理すると、後から迷いにくくなります。
結論として誰に勧めたいか
私が勧めたいのは、東邦銀行を生活の中心となる口座として使い、残高確認、振込、税金や各種支払いをスマートフォンで済ませたい人です。無料で導入でき、銀行へ行く回数や確認の手間を減らせるので、まず試して自分の用件に合うかを見る価値があります。特に、ATMへ行く時間を作りにくい人には、日常の小さな負担を減らす効果が大きいでしょう。
反対に、全国の銀行をまとめて管理したい人、家計分析を重視する人、現金取引や対面相談が中心の人は、別の方法を併用した方が満足しやすいです。私はこのアプリを、万能な金融管理サービスではなく、東邦銀行の口座に直接つながる実用的な入口として評価します。自分の銀行用件がその範囲に収まるなら、導入後すぐに使い道を見つけられるはずです。
株式会社東邦銀行の公式アプリとして、現在のバージョンは1.2.0です。アプリの案内を読みながら安全に設定し、最初は残高照会から試す。この順番を守れば、ATMや窓口を完全に手放さなくても、銀行との付き合い方をかなり身軽にできます。私なら、東邦銀行を普段使いしている家族や友人には、まずこの現実的な使い分けを伝えます。


